1
Création dans votre outil
Vous créez votre facture depuis votre logiciel habituel : ERP, outil de facturation ou logiciel comptable.
Depuis le 1er septembre 2026, la réforme de la facturation électronique est entrée en vigueur pour les entreprises en France.
Toutes les entreprises concernées doivent désormais être en capacité de recevoir leurs factures électroniques par l’intermédiaire d’une Plateforme Agréée. L’obligation d’émettre des factures électroniques s’applique progressivement selon la taille de l’entreprise et la nature des opérations réalisées. la bellenergie Business vous aide à comprendre ces nouvelles obligations et à adapter votre organisation.
| Date | Ce qui devient obligatoire | Entreprises concernées |
|---|---|---|
| 1er septembre 2026 | Réception des factures électroniques | Entreprises concernées par l’obligation de réception |
| 1er septembre 2026 | Émission des factures électroniques | Grandes entreprises et ETI concernées |
| 1er septembre 2027 | Émission des factures électroniques | PME, TPE et micro-entreprises concernées |
Le périmètre exact dépend notamment de votre activité et de la nature de vos opérations. Les entreprises bénéficiant de la franchise en base de TVA, comme les micro-entrepreneurs concernés, entrent également dans le dispositif. Certaines opérations exonérées de TVA peuvent en revanche être exclues de l’obligation d’émission. Une entreprise peut toutefois rester concernée en tant qu’acheteur et devoir recevoir les factures électroniques de ses fournisseurs.
Avec la réforme, une facture envoyée par e-mail au format PDF ne sera plus considérée comme une facture électronique conforme. Une facture électronique, au sens légal, ne se limite pas à un document “numérique”.
C’est une facture qui répond à 3 exigences :
Concrètement, la facture devient un flux de données normalisé, capable d’être lu automatiquement par les logiciels de gestion et de comptabilité, contrôlé par les plateformes et exploité directement par l’Administration Fiscale.
En clair, on ne parle plus seulement de dématérialisation, mais de standardisation et d’automatisation des échanges, avec des données plus fiables, structurées et traçables.
Vous créez votre facture depuis votre logiciel habituel : ERP, outil de facturation ou logiciel comptable.
Votre Plateforme Agréée (anciennement PDP) vérifie la conformité de la facture, applique les contrôles réglementaires et prépare son envoi.
La Plateforme Agréée consulte l’annuaire de la facturation électronique afin d’identifier la plateforme et l’adresse de facturation électronique du destinataire. Ces informations permettent d’acheminer la facture vers le bon destinataire.
La facture est transmise de manière sécurisée entre Plateformes Agréées. Les données de facturation, de transaction ou de paiement nécessaires sont ensuite transmises à l’administration fiscale conformément à la réglementation.
Le client reçoit la facture par l’intermédiaire de sa Plateforme Agréée ou de la solution qui y est raccordée. Il peut alors la traiter dans ses outils et suivre son cycle de vie. Dans certains cas précis, une facture comportant une anomalie peut être refusée.
La facture électronique est conservée dans le respect des obligations légales applicables en matière de conservation et d’archivage.
L’e-invoicing correspond à la facturation électronique des opérations qui entrent dans le périmètre de la réforme, notamment certaines opérations réalisées entre entreprises établies en France. Les factures concernées sont émises, transmises et reçues sous forme électronique par l’intermédiaire de Plateformes Agréées.
L’e-reporting correspond à la transmission à l’administration fiscale de données relatives à certaines opérations qui ne relèvent pas de l’e-invoicing. Il concerne notamment les ventes à des particuliers et certaines opérations réalisées avec des entreprises établies à l’étranger. Selon les situations, des données de paiement sont également transmises.
• Factures fréquemment transmises au format PDF
• Envoi possible par e-mail
• Traitement et suivi moins standardisés
• Factures transmises via une Plateforme Agréée (PA) selon votre adresse de facturation électronique (identifiant de routage) + PDF détaillé envoyé par e-mail par la bellenergie Business
• Transmission sécurisée
• Suivi du cycle de vie des factures
Avec l’entrée en vigueur de la réforme, les factures la bellenergie Business évoluent afin de répondre aux nouvelles exigences de la facturation électronique.
Afin d’assurer le bon acheminement de vos factures électroniques, la bellenergie Business peut vous demander de compléter ou de confirmer certaines informations de facturation, notamment votre identifiant de routage.
Le bon acheminement de vos factures électroniques repose notamment sur les informations enregistrées dans l’annuaire de la facturation électronique. Vérifiez que les données relatives à votre entreprise sont à jour et que vous disposez de l’identifiant de routage correspondant à votre organisation. Cet identifiant commence par les 9 chiffres de votre SIREN et peut être complété par un suffixe. Selon l’organisation de votre entreprise, il permet notamment d’orienter les factures vers le bon destinataire.
Depuis le 1er septembre 2026, les entreprises concernées par l’obligation de réception doivent être en mesure de recevoir leurs factures électroniques par l’intermédiaire d’une Plateforme Agréée (PA). Vérifiez que votre organisation dispose d’une solution adaptée et que celle-ci est correctement paramétrée pour recevoir vos factures. Si votre entreprise n’est pas encore soumise à l’obligation d’émettre des factures électroniques, vous pouvez dès maintenant préparer cette prochaine étape en vérifiant notamment la compatibilité de vos outils avec votre Plateforme Agréée.
Vérifiez que votre logiciel de facturation, votre ERP, votre outil comptable ou votre logiciel métier est compatible avec la facturation électronique et avec la solution retenue par votre entreprise. Selon votre organisation, une mise à jour ou une connexion à une Plateforme Agréée peut être nécessaire. Rapprochez-vous de votre éditeur de logiciel ou de votre expert-comptable afin de vérifier votre configuration et d’identifier les éventuelles évolutions à prévoir.
La réforme s’applique progressivement :
Une entreprise peut donc être soumise à l’obligation de recevoir des factures électroniques avant d’être elle-même tenue d’en émettre.
Le périmètre exact dépend notamment de l’activité exercée, de la nature des opérations réalisées et de la situation de l’entreprise au regard de la TVA. Les entreprises bénéficiant de la franchise en base de TVA, comme certains micro-entrepreneurs, sont également concernées par la réforme. Certaines opérations exonérées de TVA peuvent en revanche être exclues de l’obligation d’émission.
Une facture électronique n’est pas un simple PDF envoyé par e-mail.
Dans le cadre de la réforme, elle doit notamment :
Un PDF classique, une facture scannée ou un document joint à un e-mail ne seront plus conformes à la réglementation française.
La facturation électronique, ou e-invoicing, concerne principalement les opérations entrant dans le champ de la TVA réalisées entre entreprises établies en France.
Il peut notamment s’agir :
Certaines opérations qui ne relèvent pas de l’e-invoicing sont néanmoins concernées par l’e-reporting, notamment certaines ventes à des particuliers ou certaines opérations réalisées avec des entreprises établies à l’étranger.
Chaque entreprise concernée doit disposer d’une Plateforme Agréée (PA) pour recevoir ses factures électroniques, directement ou par l’intermédiaire d’une solution compatible raccordée à celle-ci.
La plateforme permet notamment :
Une entreprise n’a pas besoin d’utiliser la même Plateforme Agréée que ses fournisseurs ou ses clients : les plateformes sont conçues pour communiquer entre elles.
La réforme enrichit les mentions obligatoires des factures avec de nouvelles informations destinées notamment à faciliter leur traitement électronique. Parmi les nouvelles mentions figurent notamment :
Les autres mentions obligatoires restent inchangées.
Oui. Les factures électroniques doivent être conservées dans le respect des obligations légales applicables en matière comptable et fiscale.
La conservation doit permettre de garantir notamment l’intégrité, la lisibilité et l’accessibilité des factures pendant la durée requise.
Une facture peut être modifiée tant qu’elle n’a pas été émise.
En revanche, une facture déjà émise ne doit pas être simplement modifiée ou remplacée dans le système sans conserver la trace de la facture initiale. Lorsqu’une erreur est constatée après son émission, la régularisation doit être effectuée au moyen des documents comptables adaptés, par exemple :
Le principe essentiel est de préserver la traçabilité de la facturation : la facture initiale ne doit pas disparaître ou être écrasée.
Non. Les obligations varient selon la situation de l’entreprise et les opérations qu’elle réalise.
Une entreprise qui bénéficie de la franchise en base de TVA reste concernée par la réforme. Une entreprise qui réalise principalement des ventes à des particuliers peut être concernée par l’e-reporting plutôt que par l’e-invoicing pour ces opérations.
Certaines opérations exonérées de TVA peuvent en revanche ne pas être soumises à l’obligation d’émission. L’entreprise peut néanmoins rester concernée en tant qu’acheteur professionnel et devoir recevoir les factures électroniques de ses fournisseurs lorsque les conditions prévues par la réglementation sont réunies.
Plus d’informations sur le site Service Public Entreprendre ou sur notre document PDF détaillé.
En tant que fournisseur d’électricité pour les entreprises, la bellenergie Business adapte sa facturation aux exigences de la réforme et accompagne ses clients dans cette évolution.
Oui. À compter du 1er septembre 2026, les entreprises assujetties à la TVA devront passer par une Plateforme Agréée par l’État, directement ou via une solution compatible connectée à cette plateforme, pour recevoir leurs factures électroniques et, selon les cas, transmettre les données attendues par l’administration. En d’autres termes, vous n’êtes pas obligé de signer vous-même avec une plateforme si votre logiciel ou votre outil comptable joue déjà ce rôle via un partenaire agréé, mais vous devez bien être relié à ce circuit.
Non. Le choix de la solution de réception reste à votre charge. Vous êtes libre de sélectionner la plateforme ou l’outil connecté le plus adapté à votre organisation. De notre côté, nous mettons en place un dispositif conforme pour l’émission de nos factures.
Pour aller plus loin, l’administration fiscale met à disposition un numéro national d’assistance : 0 806 807 807 (service gratuit + prix d’un appel).
L’administration recommande explicitement aux entreprises déjà équipées d’un logiciel de facturation, de caisse ou de comptabilité de prendre contact avec leur éditeur pour savoir si la solution deviendra compatible avec la réforme et connectée à une Plateforme Agréée. En clair, un logiciel existant pourra parfois être conservé, mais pas automatiquement : il faut confirmer sa capacité à produire ou transmettre des flux conformes.
Pour aller plus loin, l’administration fiscale met à disposition un numéro national d’assistance : 0 806 807 807 (service gratuit + prix d’un appel).
La facture « officielle » sera disponible via la Plateforme Agréée de réception que vous aurez choisie, avec un suivi des statuts et une intégration facilitée dans vos outils.
En parallèle, vous pourrez toujours consulter vos documents dans votre espace client la bellenergie Business, et recevoir vos PDF détaillés par e-mail, pour garder vos habitudes et accéder facilement à vos factures.
Pour aller plus loin, l’administration fiscale met à disposition un numéro national d’assistance : 0 806 807 807 (service gratuit + prix d’un appel).
Des informations erronées ou incomplètes (SIREN, adresse de facturation électronique, plateforme de réception…) peuvent empêcher le bon acheminement d’une facture électronique.
Concrètement, selon les cas :
Ces situations s’expliquent par le fait que les Plateformes Agréées s’appuient sur l’annuaire de la facturation électronique pour identifier la plateforme de réception et l’adresse de facturation électronique (identifiant de routage) du destinataire.
La correction dépend du type d’erreur :
→ Si votre adresse de facturation électronique, votre SIREN, votre SIRET ou vos informations de routage sont incorrects, la mise à jour s’effectue via votre Plateforme Agréée ou votre outil de facturation. Selon votre organisation, votre fournisseur pourra également vous demander de confirmer l’adresse de facturation électronique à utiliser.
→ Comme aujourd’hui, une facture ne se modifie pas une fois envoyée :
Pour aller plus loin, l’administration fiscale met à disposition un numéro national d’assistance : 0 806 807 807 (service gratuit + prix d’un appel).
Le principal risque n’est pas seulement réglementaire : il est aussi opérationnel. Si votre entreprise n’est pas prête à recevoir correctement ses factures, vous pouvez rencontrer des blocages dans le traitement, des rejets, des retards de validation et, à terme, des tensions sur les paiements ou la comptabilité.
Plus largement, une mise en conformité tardive peut obliger à agir dans l’urgence, avec plus d’erreurs, plus de charges internes et moins de visibilité. Mieux vaut donc anticiper dès maintenant.
Pour aller plus loin, l’administration fiscale met à disposition un numéro national d’assistance : 0 806 807 807 (service gratuit + prix d’un appel).
Ce n’est pas un problème. Le dispositif est justement prévu pour que les échanges puissent se faire d’une plateforme à l’autre, sans que vous ayez besoin d’utiliser la même solution que votre fournisseur.
L’important est que chaque entreprise soit correctement référencée dans l’annuaire de la facturation électronique avec sa Plateforme Agréée et son adresse de facturation électronique (identifiant de routage). Les plateformes se chargent ensuite d’acheminer automatiquement les factures entre elles.
Au-delà des mentions classiques, la réforme introduit de nouvelles informations devant figurer sur les factures, notamment :
Ces informations doivent être intégrées dans un format électronique structuré afin de pouvoir être traitées automatiquement par les Plateformes Agréées et les logiciels de gestion.
À ne pas confondre avec l’adresse de facturation électronique (identifiant de routage) : il ne s’agit pas d’une mention à faire figurer sur la facture, mais d’une information enregistrée dans l’annuaire de la facturation électronique. Elle permet aux Plateformes Agréées d’acheminer automatiquement les factures vers le bon destinataire.
Pour aller plus loin, l’administration fiscale met à disposition un numéro national d’assistance : 0 806 807 807 (service gratuit + prix d’un appel).
La liste officielle des plateformes agréées est publiée par l’Administration fiscale et régulièrement mise à jour sur impots.gouv.fr. Elle permet d’identifier les acteurs effectivement immatriculés dans le cadre de la réforme.
Parmi les solutions présentes, on retrouve notamment Qonto, Pennylane, Sage, Cegid, Yooz PDP, Esker, DocuWare, Basware ou encore Generix Group. Certaines sont des logiciels de gestion complets, d’autres des plateformes spécialisées dans la dématérialisation des factures.
Pour aller plus loin, l’administration fiscale met à disposition un numéro national d’assistance : 0 806 807 807 (service gratuit + prix d’un appel).
Avec la réforme, les factures la bellenergie Business seront émises et transmises via une plateforme conforme, dans un format électronique structuré répondant aux exigences réglementaires.
Pour vous accompagner dans cette transition, vous continuerez toutefois à recevoir vos factures PDF détaillées par e-mail, en complément de la facture officielle disponible sur la plateforme.
Pour aller plus loin, l’administration fiscale met à disposition un numéro national d’assistance : 0 806 807 807 (service gratuit + prix d’un appel).
La réforme ne modifie pas, en elle-même, vos conditions contractuelles de paiement.
En revanche, elle change la façon dont les factures sont transmises, suivies et tracées. Vous bénéficierez d’une meilleure visibilité sur les statuts de traitement, ce qui peut fluidifier les échanges et sécuriser les délais.
À l’inverse, une facture rejetée ou mal routée peut retarder son traitement.
Pour aller plus loin, l’administration fiscale met à disposition un numéro national d’assistance : 0 806 807 807 (service gratuit + prix d’un appel).
L’annuaire de la facturation électronique est le référentiel utilisé par les Plateformes Agréées pour acheminer les factures vers le bon destinataire. Pour chaque entreprise, il indique la plateforme de réception ainsi que son adresse de facturation électronique (également appelée identifiant de routage).
Cette adresse est généralement construite à partir du SIREN de l’entreprise. Selon son organisation, elle peut être complétée par un SIRET ou un code de routage afin d’orienter automatiquement les factures vers un établissement ou un service spécifique. Pour la plupart des entreprises, une seule adresse de facturation électronique basée sur le SIREN suffit.
En clair, lorsqu’un fournisseur émet une facture électronique, sa Plateforme Agréée consulte l’annuaire afin de l’acheminer automatiquement vers la bonne plateforme et le bon destinataire.
Pour aller plus loin, l’administration fiscale met à disposition un numéro national d’assistance : 0 806 807 807 (service gratuit + prix d’un appel).
L’adresse de facturation électronique, aussi appelée identifiant de routage, est l’information qui permet aux Plateformes Agréées (PA) d’acheminer automatiquement une facture électronique vers le bon destinataire.
Contrairement à une adresse e-mail, il s’agit d’un identifiant numérique enregistré dans l’annuaire de la facturation électronique par votre Plateforme Agréée. Lorsqu’un fournisseur émet une facture, sa plateforme consulte cet annuaire pour identifier la plateforme de réception et l’adresse de facturation électronique à utiliser.
Dans la plupart des cas, cette adresse est simplement construite à partir du SIREN de votre entreprise. Si votre organisation comporte plusieurs établissements ou plusieurs services amenés à recevoir des factures, elle peut être complétée par un SIRET ou un code de routage afin d’orienter automatiquement les factures vers le bon établissement ou le bon service.
Il est donc possible que vos fournisseurs vous demandent de leur communiquer votre adresse de facturation électronique afin de s’assurer d’utiliser le bon identifiant, notamment si votre entreprise dispose de plusieurs adresses de réception.
Pour aller plus loin, l’administration fiscale met à disposition un numéro national d’assistance : 0 806 807 807 (service gratuit + prix d’un appel).
Dans le cadre de la généralisation de la facturation électronique, votre entreprise doit disposer des informations permettant d’acheminer correctement ses factures électroniques vers sa Plateforme Agréée.
Votre identifiant de routage correspond à l’identifiant déclaré auprès de l’Annuaire de la facturation électronique pour permettre l’acheminement de vos factures vers le bon destinataire.
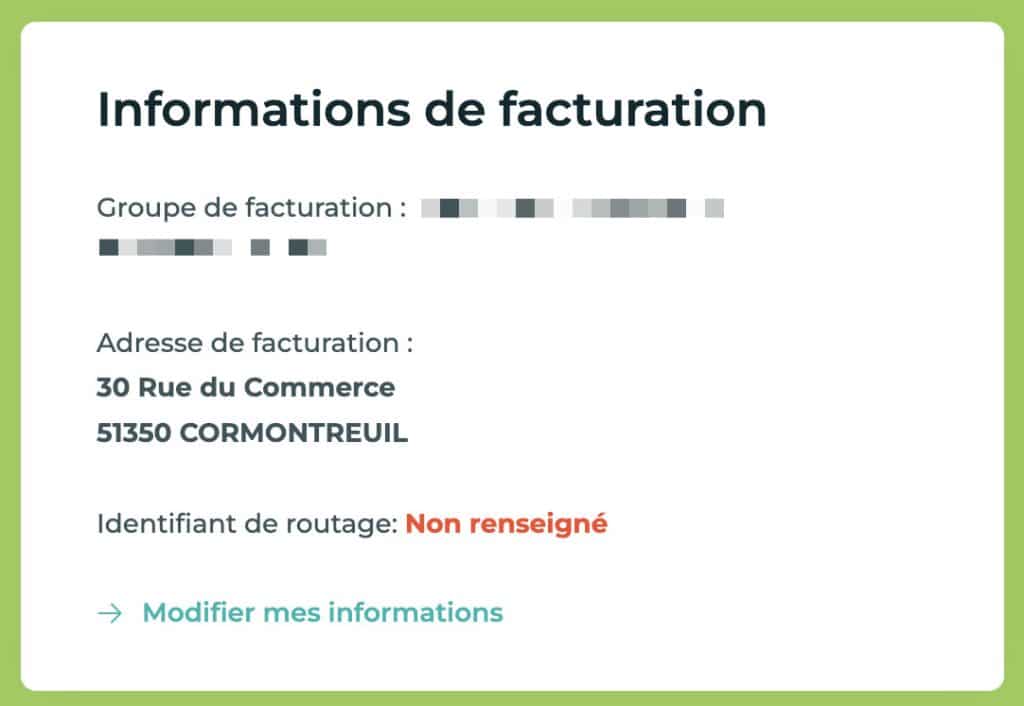
Vous pouvez retrouver cette information depuis votre espace client, dans la rubrique « Informations de facturation ». Si aucun identifiant n’a encore été enregistré, la mention « Non renseigné » apparaît.
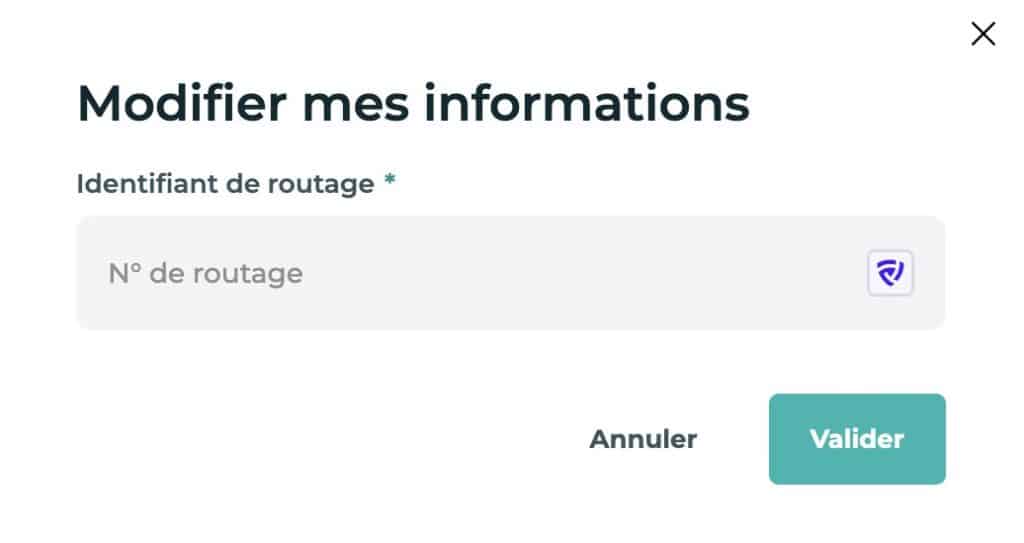
Pour le renseigner ou le modifier, cliquez sur « Modifier mes informations », saisissez votre identifiant de routage puis validez votre modification.
L’identifiant attendu commence par 9 chiffres, généralement le SIREN, et peut être complété par un suffixe contenant des lettres, chiffres, tirets ou points.
Dans le cadre de la facturation électronique, l’acheteur peut attribuer le statut « refusée » à une facture après sa réception, à condition de sélectionner un motif justifiant ce refus. Ce statut doit être réservé aux situations dans lesquelles une anomalie a été identifiée sur la facture, son destinataire ou les informations nécessaires à son traitement.
Vous pouvez notamment refuser une facture électronique dans les situations suivantes :
À savoir : le refus d’une facture est définitif. Une fois le statut « refusée » attribué, le refus et son motif sont transmis à l’émetteur de la facture par l’intermédiaire des plateformes de facturation électronique. Le cycle de la facture concernée est alors clos.
Le statut « refusée » n’a pas vocation à traiter un simple désaccord commercial. Si votre demande ne correspond pas à l’un des motifs de refus ci-dessus, nous vous invitons à contacter votre interlocuteur habituel.
Attention : un refus injustifié peut entraîner une contestation de la part de l’émetteur de la facture. En cas de refus ne correspondant pas à un motif recevable, des frais pourront également être appliqués.
Pour retrouver l’ensemble des motifs de refus en un coup d’œil, consultez notre fiche pratique en cliquant ici.
Pour en savoir plus sur la réglementation : consultez la FAQ officielle de la Direction générale des Finances publiques, qui précise notamment comment refuser une facture et suivre son cycle de vie. Consulter la FAQ officielle sur impots.gouv.fr


